最近后台老有人问我,ReFi算账到底该怎么算,为什么自己算出来的收益跟钱包里显示的对不上。说实话这问题我太有发言权了,去年刚开始碰ReFi的时候,我也以为年化多少就是多少,结果一顿操作下来发现到手的钱跟纸上算的差了一大截。后来一点点复盘才搞明白,ReFi算账这事儿坑不在数学,在口径。今天就把我踩过的那些坑摊开说说,看完你至少能少交几百块的学费。
先搞清楚你算的是哪种收益
很多人ReFi算账第一步就走偏了,把页面上的APR当成实际到手收益。APR是不算复利的,APY才把复利滚进去,这俩数字在长期里能差出一倍多。我的做法是,先看项目标的是APR还是APY,再决定自己拿哪个数去推。还有个更隐蔽的点,有些池子的收益率是按你存入那一刻的份额价值算的,币价一波动,你名义上收益率没变,实际购买力已经变了。ReFi算账要算得准,得把币价变动这条线单独拎出来看,别混在收益率里自欺欺人。
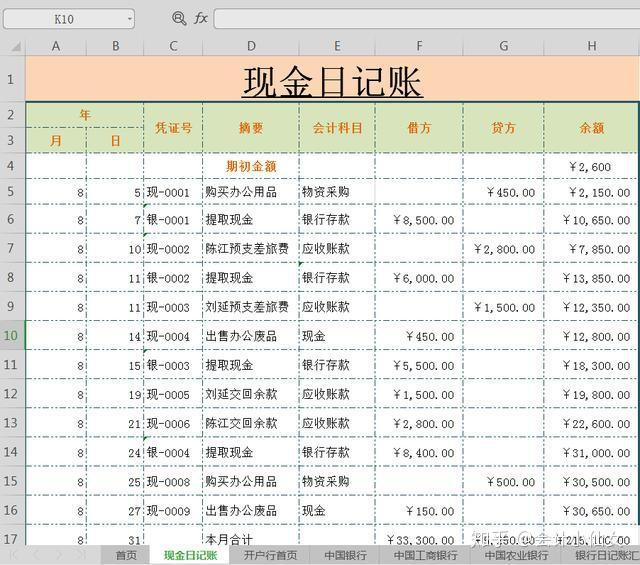
我一般会拿个小表格,左边记投入的本金和币价,右边记当前份额和实时币价,两列一减才是真实盈亏。听起来麻烦,但坚持记一周你就知道哪些项目是在给你画饼了。
手续费和滑点才是隐形杀手
这块是我吃过最大的亏。当时看一个池子年化挺香,小额试水没感觉,后来加仓到五位数,光进出两次的gas加滑点就啃掉了将近两个点。ReFi算账如果只算收益不算成本,那等于白算。我现在习惯把每笔操作的gas、兑换滑点、还有跨链桥的费用全部记进去,摊到持仓周期里折算成年化成本,再拿去跟收益比。
尤其提醒一句,频繁复投看着能提高复利,但每次复投都是一次链上交互,手续费累起来很吓人。我现在的做法是设一个复投阈值,比如收益攒到本金的百分之二以上再动,不然就放着。ReFi算账算复投频率的时候,一定要把单次操作成本除进去,不然你以为在滚雪球,其实在给链上打工。
时间维度别算错,短周期最容易骗人
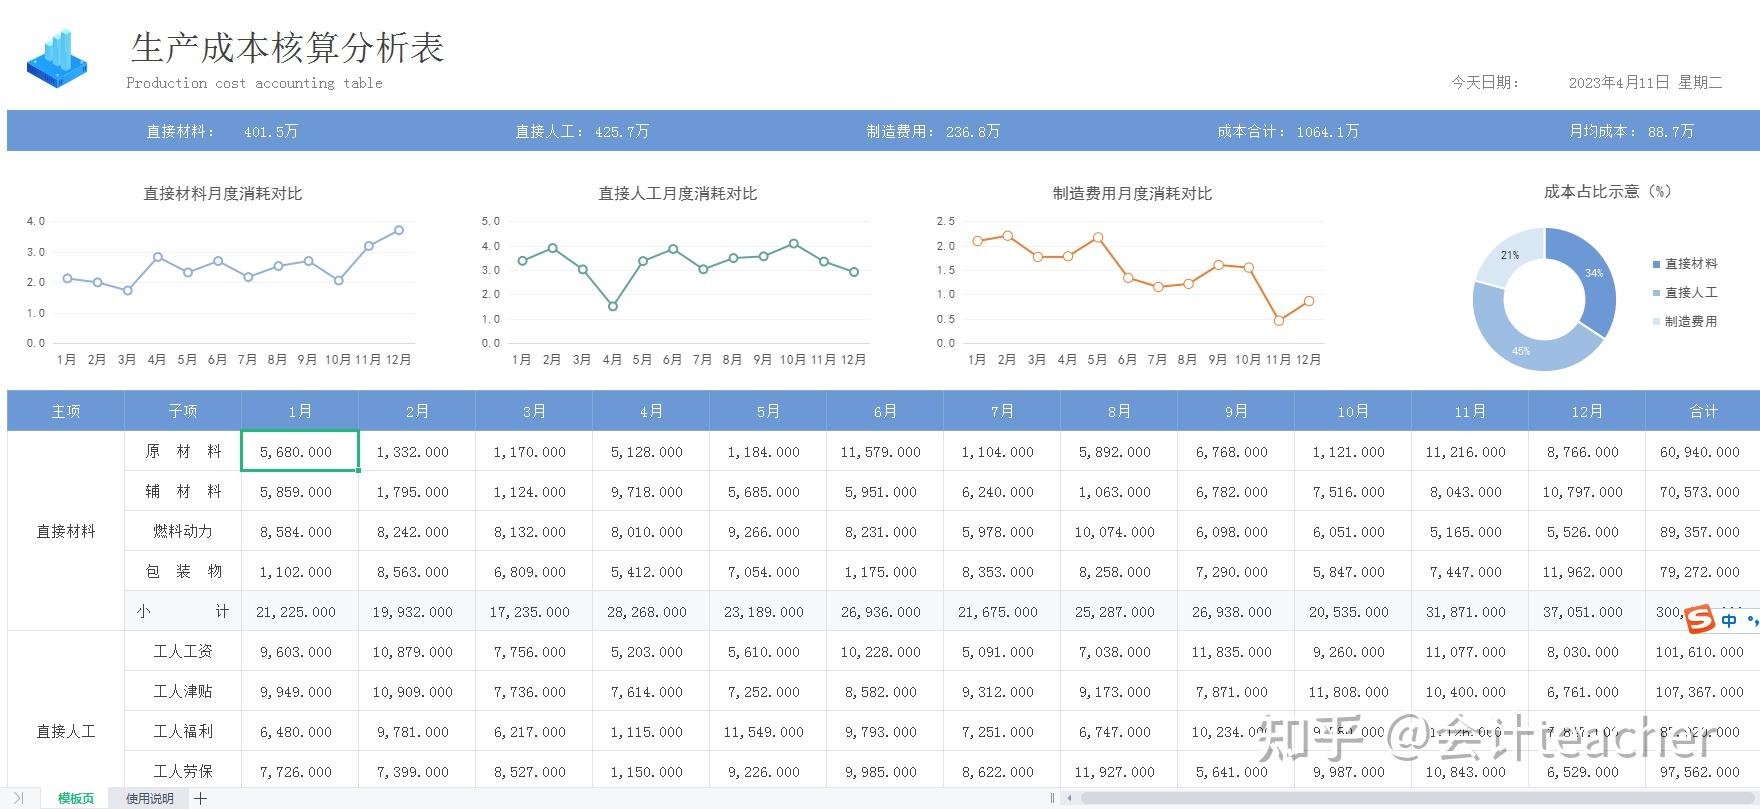
还有个新手常犯的毛病,拿七天的收益去乘五十二周,直接年化。这种ReFi算账方式在行情好的时候特别容易上头,但现实是收益率会变、币价会跌、池子深度会缩。我现在的习惯是至少看三十天的实际数据再说话,短周期的数字只当参考。另外记得把无常损失单独列一项,双币池尤其要注意,很多人算收益的时候把这个漏了,最后发现本金缩水还以为是项目跑路。
说到底,ReFi算账不是算一个漂亮数字给自己看,是算清楚最坏情况下自己能不能扛住。把成本、时间、币价三条线都摆到桌面上,这笔账才算真正算明白。你要是刚开始玩,建议先小额跑一个月,把每笔流水记下来,比看十篇教程都管用。
推荐合集
相关文章
最新下载

网友评论
最新评论
- 推荐阅读阅读排行
- 最新更新
- 推荐下载下载排行
-



热门评论